今年国庆假期,杭州一位储户到一家国有大行,想把攒了几年的钱存个五年定期。柜员报出的利率是1.30%。
10万元存满五年,利息6500元,平均一年一千出头。差不多同一时间,买房的人也在传一个消息。
9月29日,财政部、中国人民银行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》,自2026年10月1日起实施,这是中央财政首次直接为商业性个人住房贷款贴息。钱存银行没多少利息,国家又出钱帮着付房贷利息。
这是不是在告诉大家,买房的时机又到了?先看贴息要满足哪些条件。
享受条件限定为政策实施期内新发放的商业性个人住房贷款,用于购买建筑面积不超过120平方米、总价不超过150万元的首套住房,存量贷款置换不可享受。贴息1个百分点,最长5年。
按这个标准,最高可减少利息支出近5万元。二季度全国新发放商业性个人住房贷款加权平均利率为3.06%,贴息后符合条件的购房者前5年实际商业贷款利率降至2.06%,月供确实能轻一些。
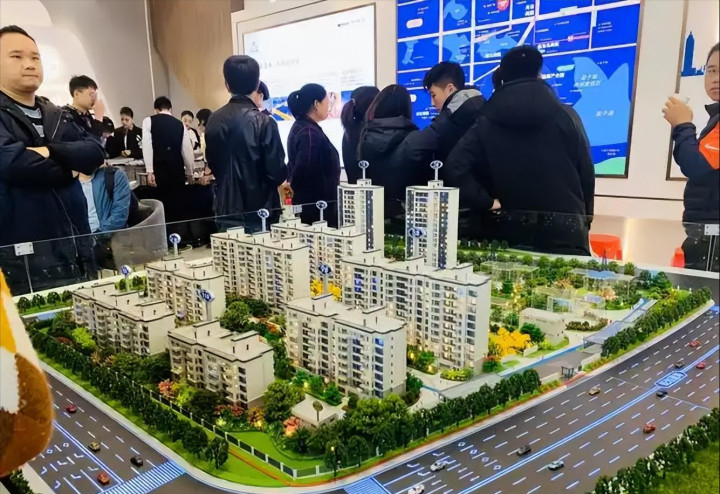
那这项政策主要照顾谁?机构测算,总价和面积这两条线对应均价在1.25万/平米以内,因此政策主要覆盖二三线城市刚需购房群体。
二套、三套、大户型、豪宅,都享受不到。这笔钱是帮人住进新家,不是帮人靠房子赚钱。政策的方向,和一位经济学家这些年反复讲的话很接近。
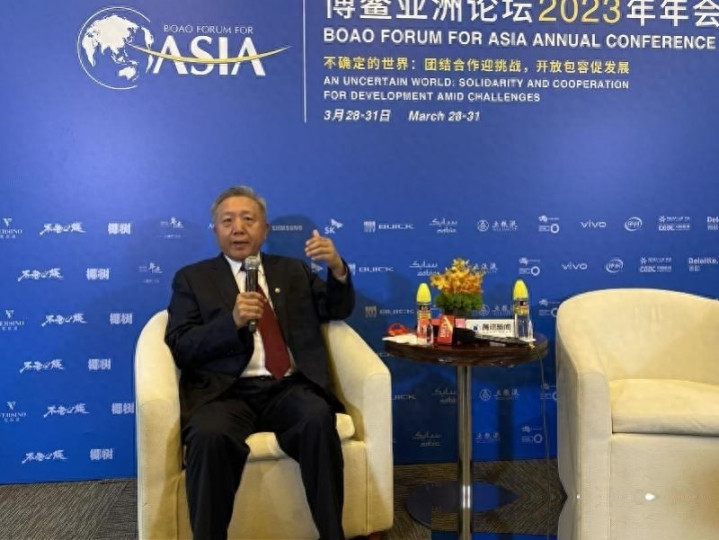
他是中国人民大学原副校长、国家金融研究院院长吴晓求。2025年8月30日接受媒体采访时,他表示,居民部门超过65%、接近70%的财富集中在房地产领域是不正常的经济现象。
同一次采访中,他还有个判断流传很广:靠房子让存量财富保值增值的时代已经结束了。不少人以为这是房价跌了才有的说法,其实这个比例他已经关注了好几年。
2021年5月,房价还在高位,他就说过,依靠现有的房子价格上涨来实现存量资产收益,是难以为继的。他当时还反问,"房价这么高,人们怎么去创业,小微企业怎么去生存,房租都交不起。"
2023年3月在博鳌,他把房子的定位说得更明白:房地产本身是消费品,是住宅。当然可以是资产,但不是资产池里最重要的资产。
在他看来,七成家底压在房子上,实际上是房地产业过度金融化了。同年12月,他说了一句不少人听着不舒服的话:不要以为房价上涨,就认为那是你自己的房地产价值,那都是虚假的财富。
房子账面价格再好看,急用钱时卖不掉、卖不上价,也帮不上忙。七成家底压在房子上,问题出在哪儿?
上海新金融研究院理事长屠光绍算过两个数:城镇居民的财富结构70%是房地产。而且居民负债结构70%主要是按揭。
家底锁在房子里,工资又先拿去还房贷,花钱自然就放不开手。吴晓求把这叫作存量财富对消费的影响。
2024年11月他谈到,此前资产价格下跌,制约了居民部门的消费扩张。他同时也讲,房地产市场不可能回到以前那个时代,过去的房地产这种价格的快速增长,给日后经济带来负担。
到了2026年秋天,楼市是什么样子?1—9月份,全国房地产开发投资53364亿元,同比下降20.6%。
开发商拿地、盖楼都在收缩,不再像过去那样到处扩张。价格方面倒是有了起色。
9月份,一线城市新建商品住宅销售价格环比上涨0.1%,一线城市二手住宅销售价格环比上涨0.2%,官方解读是二三线城市环比降幅总体收窄。看到这些,有人又心动了。
不过,要看清这一轮买房人的不同,得看他们怎么付钱。开源证券测算,2026年9月居民购房首付比例约67%。
一套房三分之二用自己的钱付,借得少了,借钱赌房价上涨的人也少了。买房人的选择也变了。2026年1至8月,全国二手房交易网签面积达到5.5亿平方米,同比增长10.6%,首次超过同期新房销售面积的5.0亿平方米。大家挑的多是总价低、地段合适的旧房,买来自己住。
这种回暖,跟十几年前排队摇号、一开盘就卖光的场面已经不一样了。房子正在回到居住的本来用途,靠它赚钱越来越难。
吴晓求说"时代结束",说的就是这个变化。钱不进楼市,又嫌1.30%的利息太低,该往哪儿放?吴晓求的回答一直是金融资产。
今年10月他在采访中说,资本市场的另一项功能,是为居民提供优质、流动性较好的金融资产,改善家庭资产配置过度依赖房地产的状况。他还讲了原因:过去居民可以选择的投资资产较少,大量住房被当作投资品,也反映出金融体系提供的投资选择不够丰富。
说到底,当年家家户户买房,很大程度上是因为没有其他合适的投资渠道。这方面他看到了一些变化。
今年1月的第三十届中国资本市场论坛上,他说2024年9月24日以来,中国资本市场发生了根本性变化,市场信心逐渐恢复、预期逐渐稳定。10月中旬他又判断,以AI为代表的芯片为代表的高科技企业,慢慢会成为市场的主要上市公司。
可对多数普通家庭来说,这条路不好走。房子看得见摸得着,股票基金的价格却天天在变。吴晓求也不主张人人去炒股。
今年7月接受专访时他提到,多数人其实不适合自己买卖个股,他认为ETF(交易型开放式指数基金)结构简单,没有道德风险,是散户最好的选择。年纪大的读者还要多留个心眼。
专家的名字常被不法分子冒用,吴晓求也碰到过。2025年6月,他通过人大重阳网专门声明,本人从不参加任何荐股商业活动。
打着他的旗号拉人进群、推荐股票的,都不要信。再说回那位杭州储户。存定期利息低,买房不再稳赚,股票又看不懂,这是不少家庭眼下的处境。
吴晓求讲的是财富"逐步"转向金融资产,需要很多年慢慢完成,没有让谁现在就卖房。房子回到用来住的位置,对普通家庭未必是坏事。
年轻人买得起一套一百多平以内的房子,月供也轻一些;老人手里的积蓄,一部分存银行,一部分买稳健的基金,不用都押在一处。靠房子发财的年代过去以后,各家要考虑的是怎么把家底分开放、放稳当。
启泰网提示:文章来自网络,不代表本站观点。
- 上一篇:深圳配资 2月4日中贝转债下跌1.68%,转股溢价率28.34%
- 下一篇:没有了


沪深京指数
热点资讯


